155 מיליון שקל ותשואה של 6.45%: למה קניון M הדרך נמכר בחצי ממחיר השוק למ"ר?
אספן גרופ ושותפותיה רוכשות את מתחם המסחר שעל כביש החוף בעסקת מאסה. צללנו למספרים כדי להבין את פער התמחור מול מרכזים עירוניים, ואיך 6% של שטחים ריקים יכולים להקפיץ את שווי הנכס.
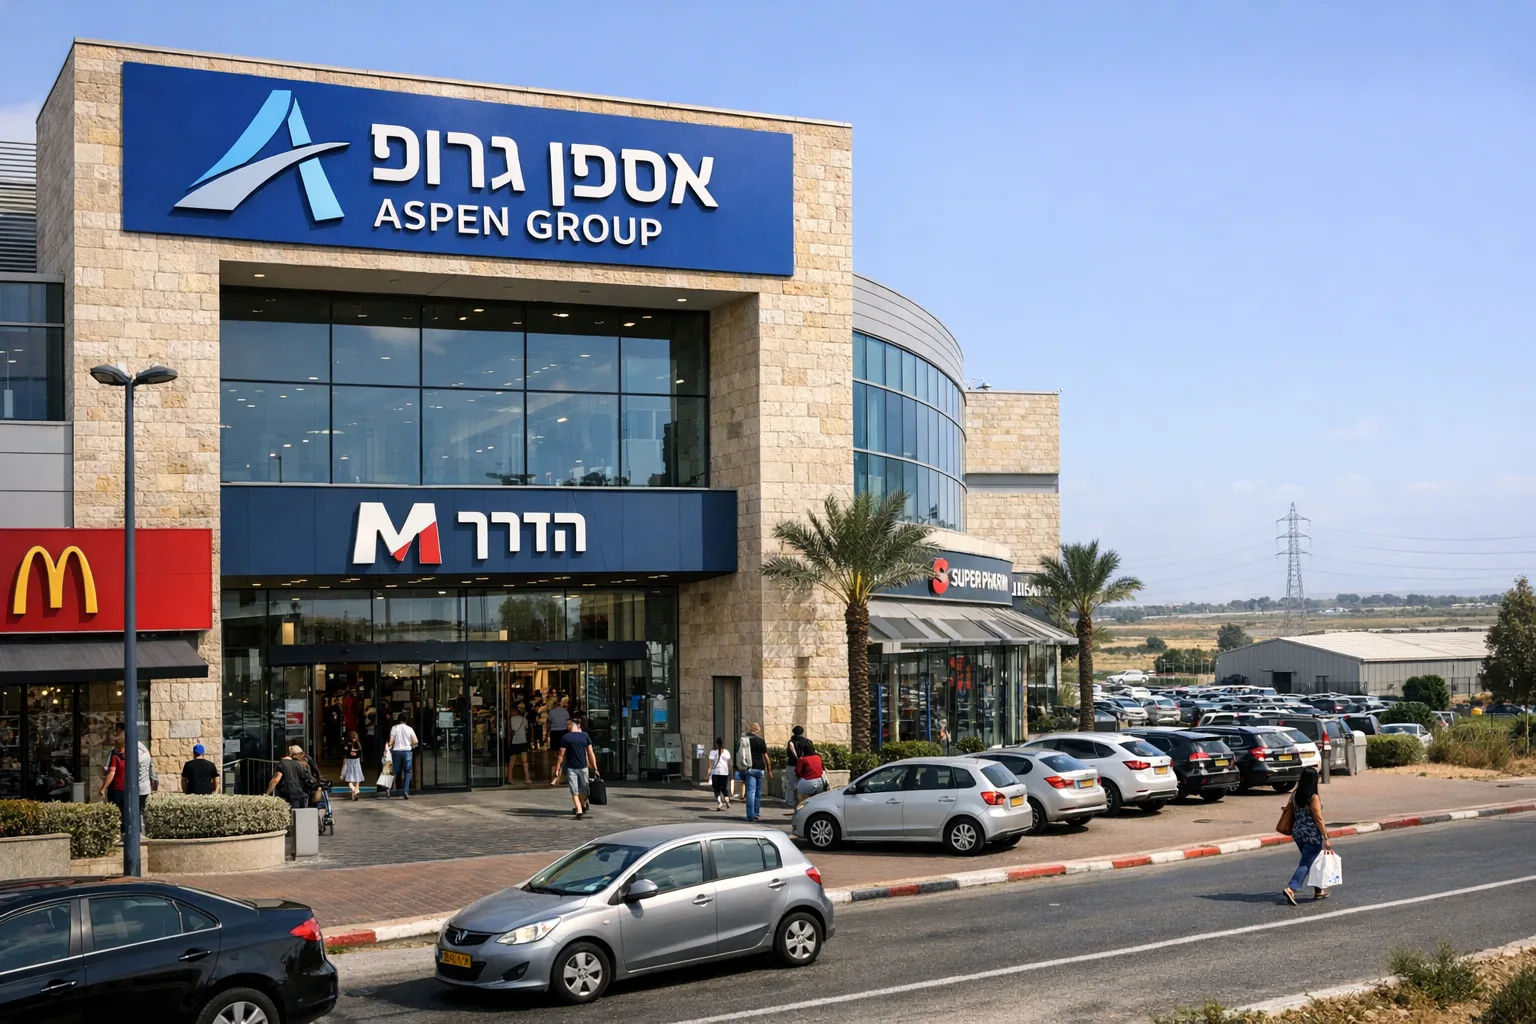
קניון שלם, 17 אלף מ"ר בנויים, שיושב על אחד מצירי התנועה העמוסים בישראל — ב-155 מיליון שקל. בסכום הזה קשה היום לקנות שני בנייני משרדים בינוניים בתל אביב, וזה בדיוק מה שהופך את עסקת הרכישה של קניון "M הדרך" על ידי אספן גרופ ושותפותיה למרתקת. הסיפור כאן הוא לא גודל הצ'ק, אלא מה שהוא קונה בפועל. עם NOI מדווח של כ-10 מיליון שקל בשנה, העסקה גוזרת תשואה שוטפת של 6.45%.
בעולם שבו קניוני דגל מטרופוליניים נסחרים בתשואות נמוכות בהרבה, המספר הזה משדר מסר ברור לשוק: מדובר במרכז מסחרי פריפריאלי-אזורי, והרוכשות מתמחרות היטב אל תוך המחיר את סיכוני התנועה, התחרות והמיקום.
6.45%: המספר שמסביר את כל העסקה.
הנתונים שפורסמו מאפשרים חישוב אחד ישיר: NOI שנתי של כ-10 מיליון שקל מול תמורה של 155 מיליון שקל מגלם תשואה שוטפת של כ-6.45%. בעולם שבו קניונים מרכזיים נסחרים בתשואות נמוכות בהרבה, המספר הזה משדר דבר אחד — זהו לא נכס דגל מטרופוליני אלא מרכז מסחרי פריפריאלי-אזורי, שהקונה מתמחר בהתאם לסיכון התנועה והתחרות.
ועדיין, יש כאן גם אופציה מובנית: התפוסה עומדת על 94%. כלומר כ-1,000 מ"ר עומדים ריקים. אם אספן תצליח לאכלס אותם בתנאים דומים לשאר הנכס, ה-NOI עשוי לטפס בכמה מאות אלפי שקלים בשנה — וכל 500 אלף שקל נוספים ב-NOI שווים, בתשואה הזו, כ-7.7 מיליון שקל בשווי הנכס. זה לא תרחיש ודאי, אבל זה בדיוק סוג המרווח שקונים רוכשים.
המ"ר שעולה פחות מחצי מהחציון:
חלוקה פשוטה של 155 מיליון שקל ב-17 אלף מ"ר בנויים נותנת כ-9,118 שקל למ"ר. לשם השוואה, ב199 נכסי המסחר למכירה במאגר מניבים החציון למ"ר עומד על 18,900 שקל — כלומר הקניון נרכש במחיר למ"ר שהוא פחות ממחצית החציון הארצי.
אבל כאן חובה להיזהר: החציון במאגר מורכב ברובו מנכסים קטנים — השטח החציוני הוא 920 מ"ר בלבד — ובמיקומים עירוניים. חנות בודדת ברחוב ראשי נסחרת תמיד בפרמיה למ"ר על פני מתחם של 17 אלף מ"ר הנרכש בעסקת סיטונאות אחת. בנוסף, השטח הבנוי כולל קרוב לוודאי שטחי שירות, מעברים ותפעול שאינם מניבים שכירות. המחיר ה"אפקטיבי" למ"ר מושכר גבוה מהמספר הזה — פשוט לא פורסם כמה.
מה שלא כתוב בהודעה — ושווה כסף אמיתי.
הדיווח מספק שלושה נתונים (תמורה, שטח, NOI) ומשאיר בחוץ את כל השאר. בלי אלה אי אפשר לחשב את התשואה האמיתית על ההון:
- מימון: האם הנכס נרכש עם חוב בנקאי מובנה, ובאיזה ריבית? זה ההבדל בין תשואה של 6.45% על הנכס לתשואה דו-ספרתית על ההון העצמי.
- זכויות בנייה: האם נותרו זכויות בלתי מנוצלות במגרש? בנכס מסחרי צמוד לכביש החוף, זה עשוי להיות הנכס הסמוי שבעסקה.
- תמהיל השוכרים ואורך החוזים: NOI של 10 מיליון שנשען על עוגן אחד הוא סיכון; כזה שמפוזר על עשרות שוכרים הוא נכס.
- בעלות הקרקע: בעלות מלאה או חכירה — ומתי מועד סיום החכירה.
להשוואה מהמאגר:
להמחשת הפער בין עסקת סיטונאות לנכס בודד: שדרת מסחר למכירה בבקעת אונו מוצעת ב-23.3 מיליון שקל על 665 מ"ר — כ-35 אלף שקל למ"ר, כמעט פי ארבעה מהמחיר למ"ר בעסקת בית חרות. גם 1,000 מ"ר למסחר במגדל BBC בבני ברק, ב-18 מיליון שקל, משקף כ-17.9 אלף שקל למ"ר. בצד ההשכרה, 188 נכסי המסחר להשכרה במאגר מציגים חציון של 85 שקל למ"ר בחודש — נתון ברוטו ומבוקש, שאינו בר-השוואה ישירה ל-NOI נטו, אך ממקם את סדר הגודל.
השורה התחתונה: אספן קנתה מסה — שטח גדול במחיר למ"ר נמוך, עם תשואה שוטפת סבירה ומרווח של 6% תפוסה לשיפור. השאלה שתוכרע בשנתיים הקרובות היא האם קניון על ציר תנועה מצליח להמשיך ולמשוך קונים בעידן המסחר המקוון — או שה-NOI של 10 מיליון הוא התקרה, ולא הרצפה.