חצי מיליארד שקל מתחת לאדמה: האשליה הפיננסית מאחורי חוות השרתים של בזק ואדגר
מזכר ההבנות החדש להקמת חוות שרתים משותפת בקריית אריה חושף השקעת ענק והכנסות חזויות של עד 160 מיליון שקל בשנה. אלא שבעולם הנדל"ן עתיר האנרגיה, כשמדווחים על הכנסות במקום על NOI (הכנסה תפעולית נטו), מסתירים את סעיף ההוצאות הכבד ביותר של חוות שרתים: עלויות החשמל והקירור.
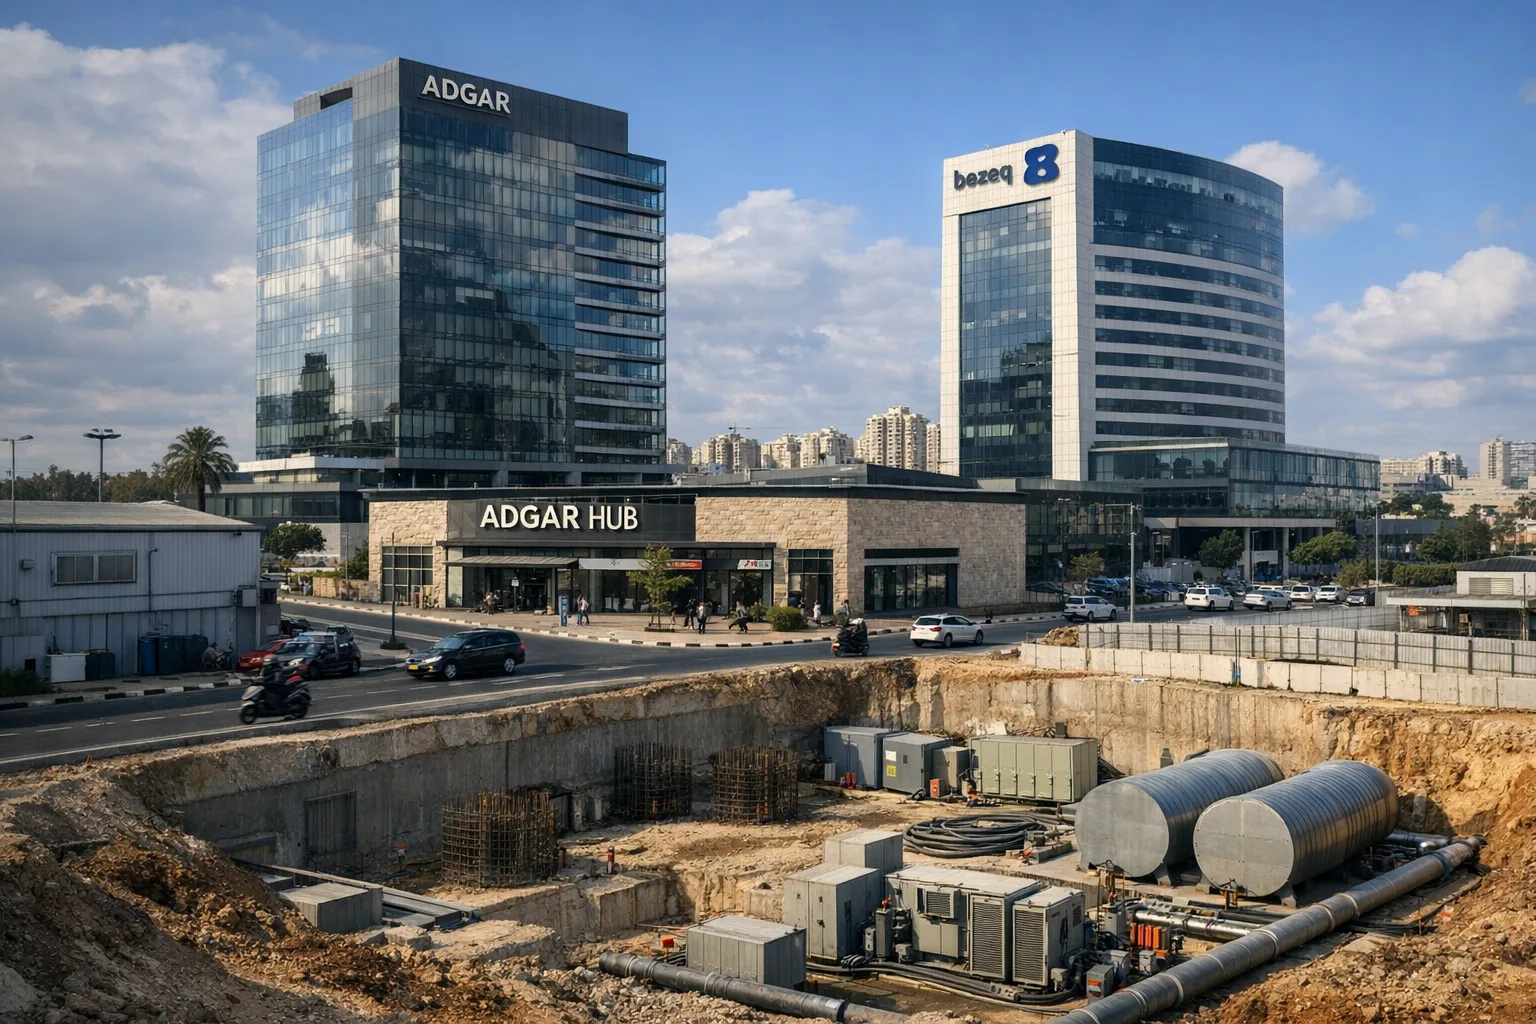
לבעלי 14 דונם פנויים באזור התעשייה קריית אריה יש שתי דרכים קלאסיות להציף ערך: הראשונה היא לבנות עוד בניין משרדים גנרי ולהמתין בקוצר רוח לשוכרי הייטק. השנייה היא לחפור עמוק מטה, לדחוס לאדמה שרתים ומערכות קירור, ולמכור קילו-וואטים. אדגר ובזק בחרו באופן מובהק באופציה השנייה, עם מזכר הבנות להקמת מפלצת תת-קרקעית שאמורה לפעול מסחרית עד 2028. על הנייר, מדובר במכונת מזומנים אלגנטית שמייצרת אפיק הכנסות נטול סיכוני שוכרים מסורתיים. בפועל, מזכר הבנות שאינו מחייב נועד בשלב זה בעיקר לייצר כותרות נוצצות לבורסה. כדי להבין אם העסקה הזו היא בוננזה תזרימית או בור עמוק של הוצאות תפעוליות, חובה לחלץ את המתמטיקה מתוך ההודעה ולבודד את שווי הברזלים משווי האדמה.
פירוק הנתונים והמתמטיקה ההפוכה: 31 מיליון שקל למגה-וואט
המתמטיקה הבסיסית של ההשקעה משקפת את יוקר התשתיות הדיגיטליות. השקעה כוללת של עד 500 מיליון ₪ תמורת כ-16 מגה-וואט, גוזרת עלות הקמה של כ-31 מיליון ₪ לכל יחידת מגה-וואט מותקנת. במקביל, בצד ההכנסות, צפי של 100-160 מיליון ₪ בשנה גוזר הכנסה חזווית של 6.25 עד 10 מיליון ₪ לכל מגה-וואט.
אם נבחן את חלקה של בזק בנפרד: השקעה של 250 מיליון ₪ מול הכנסה שנתית מדווחת של עד 80 מיליון ₪ מייצרת אשליית יחס החזר (Payback Period) אגרסיבי במיוחד של 3 עד 5 שנים בלבד. אלא שכאן המשקיעים חייבים למתוח קו אדום: המספרים הללו מייצגים שורת הכנסות גולמית (Top Line), ולא שורת רווח תפעולי (NOI).
הקרקע: כמה היא בעצם שווה בתוך העסקה?
עוד חלוקה פשוטה: 500 מיליון ש״ח על 14,000 מ״ר הם כ-35,700 ש״ח למ״ר קרקע. גם המספר הזה מטעה. החווה תת-קרקעית, ורוב הכסף ילך כנראה לתשתיות חשמל, קירור וציוד, ולא לאדמה עצמה.
מה שחסר כאן הוא דווקא הנתון החשוב ביותר לקהל הנדל״ן: האם אדגר מכניסה את הקרקע כחלק מ-250 המיליון שלה, ובאיזה שווי? עוד לא ידוע:
- מי מחזיק בקרקע ובמבנה לאחר ההקמה
- איך ממומנת ההשקעה, בהון עצמי או בחוב
- האם יש התחייבויות מוקדמות מלקוחות
- מה עלויות האנרגיה הצפויות
את התשובה לשאלה הזאת אפשר להבין מהמשפט של ליאור וידר: "אפיק הכנסות חדש ללא סיכוני הנדל״ן". במילים אחרות, בזק נכנסת לשותפות בהכנסות, וסיכון הנכס עשוי להישאר בעיקר אצל אדגר.
מה המאגר אומר על מחיר הקרקע בפתח תקווה
כדי להבין כמה הקרקע שווה ביחס להשקעה, כדאי להסתכל על המאגר. ב6 קרקעות למכירה בפתח תקווה המחיר החציוני הוא כ-26.3 מיליון ש״ח, והשטח החציוני הוא 5,500 מ״ר. החציון למ״ר עומד על 756 ש״ח בלבד, אבל הוא מוטה כלפי מטה בגלל עסקאות קומבינציה שמתומחרות סמלית. לשם השוואה, החציון ב377 קרקעות למכירה בכל הארץ הוא 5,479 ש״ח למ״ר.
הנקודה המעניינת ביותר היא מגרש של 35 דונם באזור התעשייה קריית אריה עצמו, שמוצע ב-52.5 מיליון ש״ח. זה כ-1,500 ש״ח למ״ר. לפי אותו תעריף, 14 דונם היו שווים כ-21 מיליון ש״ח, פחות מ-5% מההשקעה הכוללת. המשמעות לכאורה: בחוות שרתים הערך כמעט לא נמצא בקרקע. הוא נמצא בחיבור לחשמל ובתשתית. לבעלי קרקע באזור התעסוקה זו אולי הזדמנות לבדוק אם יש להם את המשאב שבאמת חסר, והוא הספק חשמל. כל 102 הנכסים למכירה בפתח תקווה במאגר.
נכסים מהמאגר
- למכירה: מגרש באזה״ת קריית אריה, 35,000 מ״ר, 52.5 מיליון ש״ח
- פתח תקווה: עסקת קומבינציה, 5,000 מ״ר
- קרקע בפתח תקווה, 8,000 מ״ר
השורה התחתונה: 16 מגה-וואט ו-100 עד 160 מיליון ש״ח בשנה נשמעים כמו מכונת כסף. אבל עד שיתפרסמו עלויות התפעול, מבנה המימון ושווי הקרקע בעסקה, זה עדיין סיפור על הכנסות ולא על רווחים. והשאלה הגדולה נשארת פתוחה: האם מזכר ההבנות יהפוך לחוזה מחייב, ובאיזה מחיר חשמל?