200 מיליון שקל למהפך בארנה: ההימור הגדול של קבוצת ריאליטי במרינה בהרצליה.
סופו של הקניון הסגור: המספרים מאחורי פירוק ארנה הרצליה לשבעה מתחמים פתוחים.
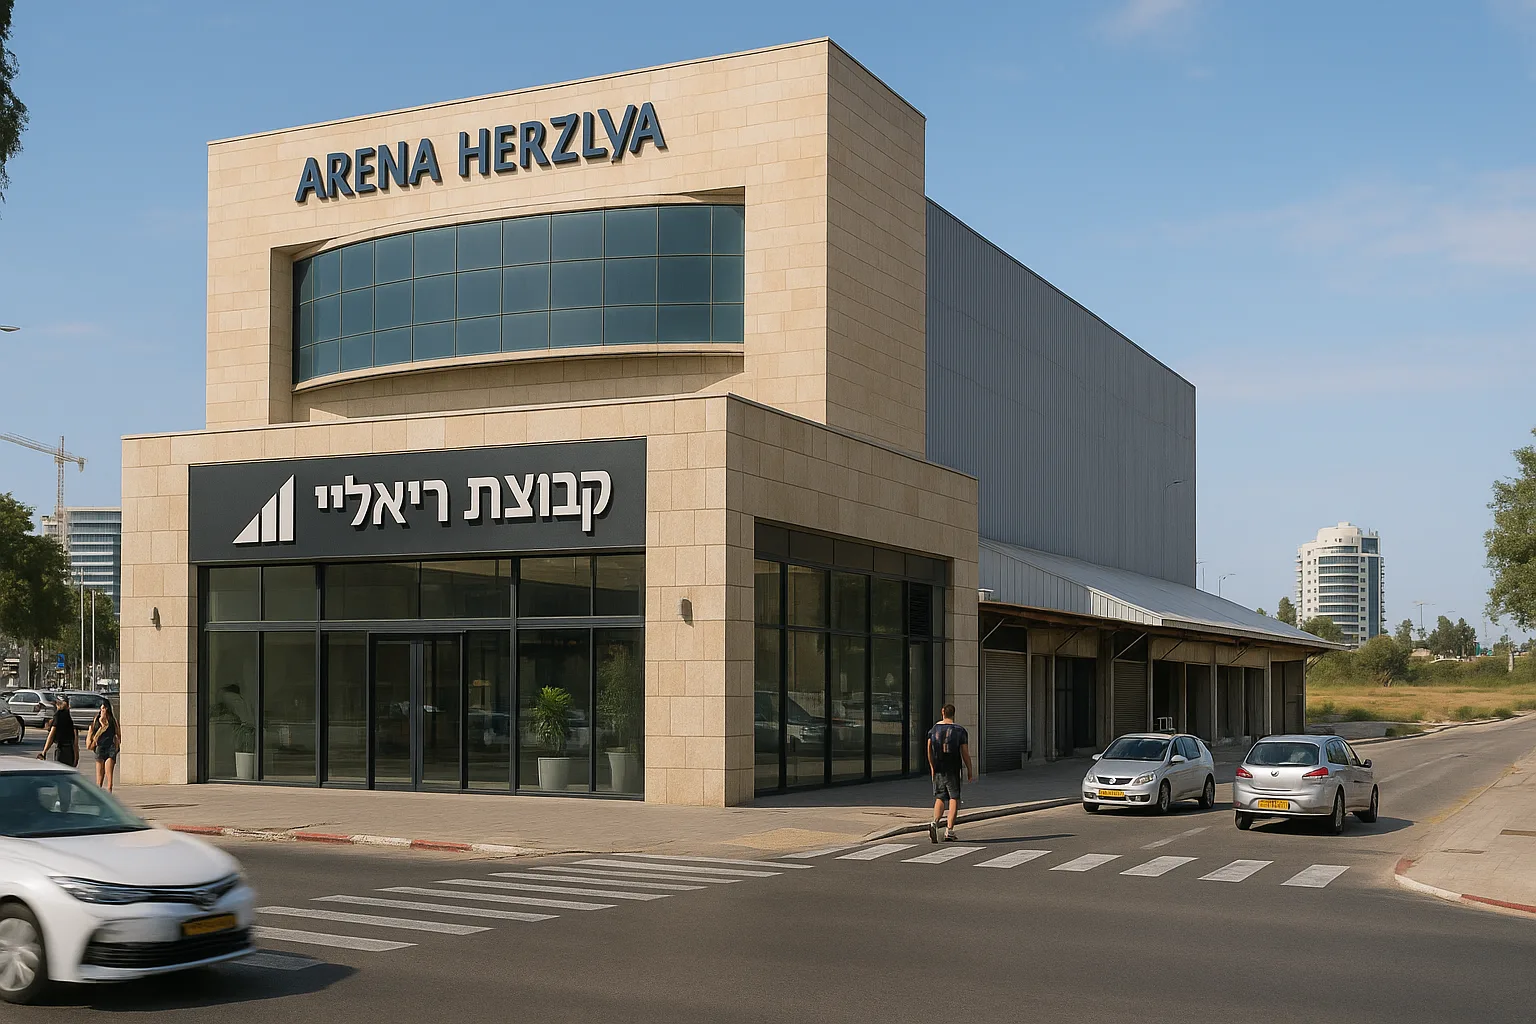
עבור מי שעוקב אחרי נדל"ן מסחרי, ההודעה על היתר ההריסה שקיבלו בעלי מתחם ארנה הרצליה, בהובלת קבוצת ריאליטי, אינה סתם עוד ידיעה על שיפוץ – מדובר בהודאה רשמית בסופו של עידן הקניון הסגור במרינה. באוקטובר 2026 צפויות להתחיל עבודות הריסה מאסיביות שיפרקו את המבנה המיושן ויהפכו אותו לשבעה מבנים דו-קומתיים פתוחים לים בשטח של 31 אלף מ"ר, בהשקעה מתוכננת של כ-200 מיליון שקל. אלא שמעבר למהפך הפיזי, העניין המרכזי בעסקה הזו מסתתר בעסקת ההון שנלוותה אליה: רכישת 8% מהזכויות על ידי קבוצת תדהר תמורת 56.2 מיליון שקל, מהלך שחושף לראשונה את תג המחיר האמיתי של אחד מנכסי החוף המורכבים בישראל.
מה המספרים אומרים על שווי המתחם:
חישוב ליניארי פשוט של עסקת תדהר — 56.2 מיליון שקל עבור 8% — מגלם שווי של כ-702 מיליון שקל לקניון ולחניון יחד. זהו חישוב אריתמטי בלבד: מחיר של נתח מיעוט אינו בהכרח מייצג את שווי השלם, ולא פורסם כיצד מתחלק השווי בין שטחי המסחר לחניון, ולא אם העסקה כוללת התחייבויות נוספות. עדיין, סדר הגודל מספק עוגן.
מול השוק הרחב, מדובר בנכס מסוג אחר לגמרי. ב199 נכסי המסחר למכירה במאגר מניבים המחיר החציוני עומד על 15.5 מיליון שקל והשטח החציוני על 950 מ"ר — כלומר הנכס המסחרי הטיפוסי שמוצע למכירה בישראל קטן פי עשרות מארנה הרצליה. השווי המגולם של המתחם גבוה פי כ-45 מהנכס החציוני.
גם ברמת המחיר למ"ר הפער ניכר. החציון במאגר עומד על 18,333 שקל למ"ר, ואילו חלוקת השווי המגולם בשטח המתוכנן של 31 אלף מ"ר מניבה כ-22,700 שקל למ"ר — ולמעשה פחות מכך בפועל, משום שהשווי כולל גם את החניון. תקציב ההשקעה עצמו, 200 מיליון שקל על 31 אלף מ"ר, מתורגם לכ-6,450 שקל למ"ר של עבודות — נתון שמסביר מדוע מהלך כזה דורש גב פיננסי ושותפות הון ולא רק שיפוץ חזיתות.
מקניון סגור למתחם פתוח: שינוי בפורמט, לא רק בעיצוב.
פיצול מבנה סגור אחד לשבעה מבנים דו-קומתיים עם מעברים פתוחים משנה את ההיגיון התפעולי של הנכס. בקניון סגור, השוכרים רוכשים חשיפה לזרימת מבקרים פנימית ומשלמים גם על שטחים ציבוריים ועל ניהול. במתחם פתוח, כל מבנה מתפקד במידה רבה כיחידה עצמאית, חזיתות הרחוב והים מקבלות משקל גבוה יותר, ותמהיל השוכרים נוטה להשתנות.
מה שלא פורסם הוא בדיוק מה שקובע את כדאיות המהלך: תמהיל השוכרים המתוכנן, רמות דמי השכירות המבוקשות, היקף ההשכרה המוקדמת ולוח הזמנים לאכלוס. בשוק השכירות, 189 נכסי המסחר להשכרה במאגר מניבים מציגים חציון של 85 שקל למ"ר לחודש — רף התייחסות שמסייע להעריך אם נכס בקו החוף של הרצליה מתומחר בפרמיה ובאיזה שיעור, כשיפורסמו המספרים.
מה צריך לעניין בעלי נכסים ומתווכים באזור:
הריסה ובנייה מחדש פירושן תקופה שבה כ-31 אלף מ"ר של מסחר יוצאים מהשוק המקומי. עבור בעלי נכסי מסחר אחרים בהרצליה ובסביבת המרינה, זהו חלון זמן שבו שוכרים קיימים במתחם עשויים לחפש חלופות. עם השלמת הפרויקט, התמונה מתהפכת: היצע מחודש ואיכותי בקו החוף עשוי להתחרות על אותם שוכרים.
עבור יזמים ומשקיעים, המקרה מדגים מודל שחוזר בשנים האחרונות — כניסת שותף הון לנתח מיעוט בנכס מניב לצד תפקיד עסקי בפרויקט עצמו. תדהר רכשה 8% מהזכויות ואחד המבנים צפוי לשמש אותה, מבנה שמקשר בין השקעה פיננסית לבין שימוש בפועל.
השוואה למאגר:
להשוואה לסדרי גודל אחרים בשוק המרכזים המסחריים: מרכז מסחרי בגבעת שמואל בשטח 4,700 מ"ר במחיר 115 מיליון שקל, מרכז מסחרי שכונתי מניב במחוז ירושלים בשטח 2,000 מ"ר ב-55 מיליון שקל, ומרכז מסחרי בשכונה חדשה במרכז בשטח 5,500 מ"ר.
בשלב הזה ניתן לקבוע שהמהלך יצא לדרך מבחינה סטטוטורית ושיש לו משקיע נוסף שתימחר את הנכס. מה שעדיין אינו ידוע — מועד האכלוס, תמהיל השוכרים ודמי השכירות — הוא שיקבע אם השווי המגולם בעסקת תדהר מייצג תמחור נדיב או סביר.