ספורה קולקשן נפתחה בישראל: שתי חנויות ייעודיות ועוד חמש בתוך גלאם 42
הפתיחה בעזריאלי תל אביב ובקניון איילון מציבה שוב את קניוני הליבה כשער הכניסה של מותגי אופנה וטיפוח בינלאומיים לשוק הישראלי
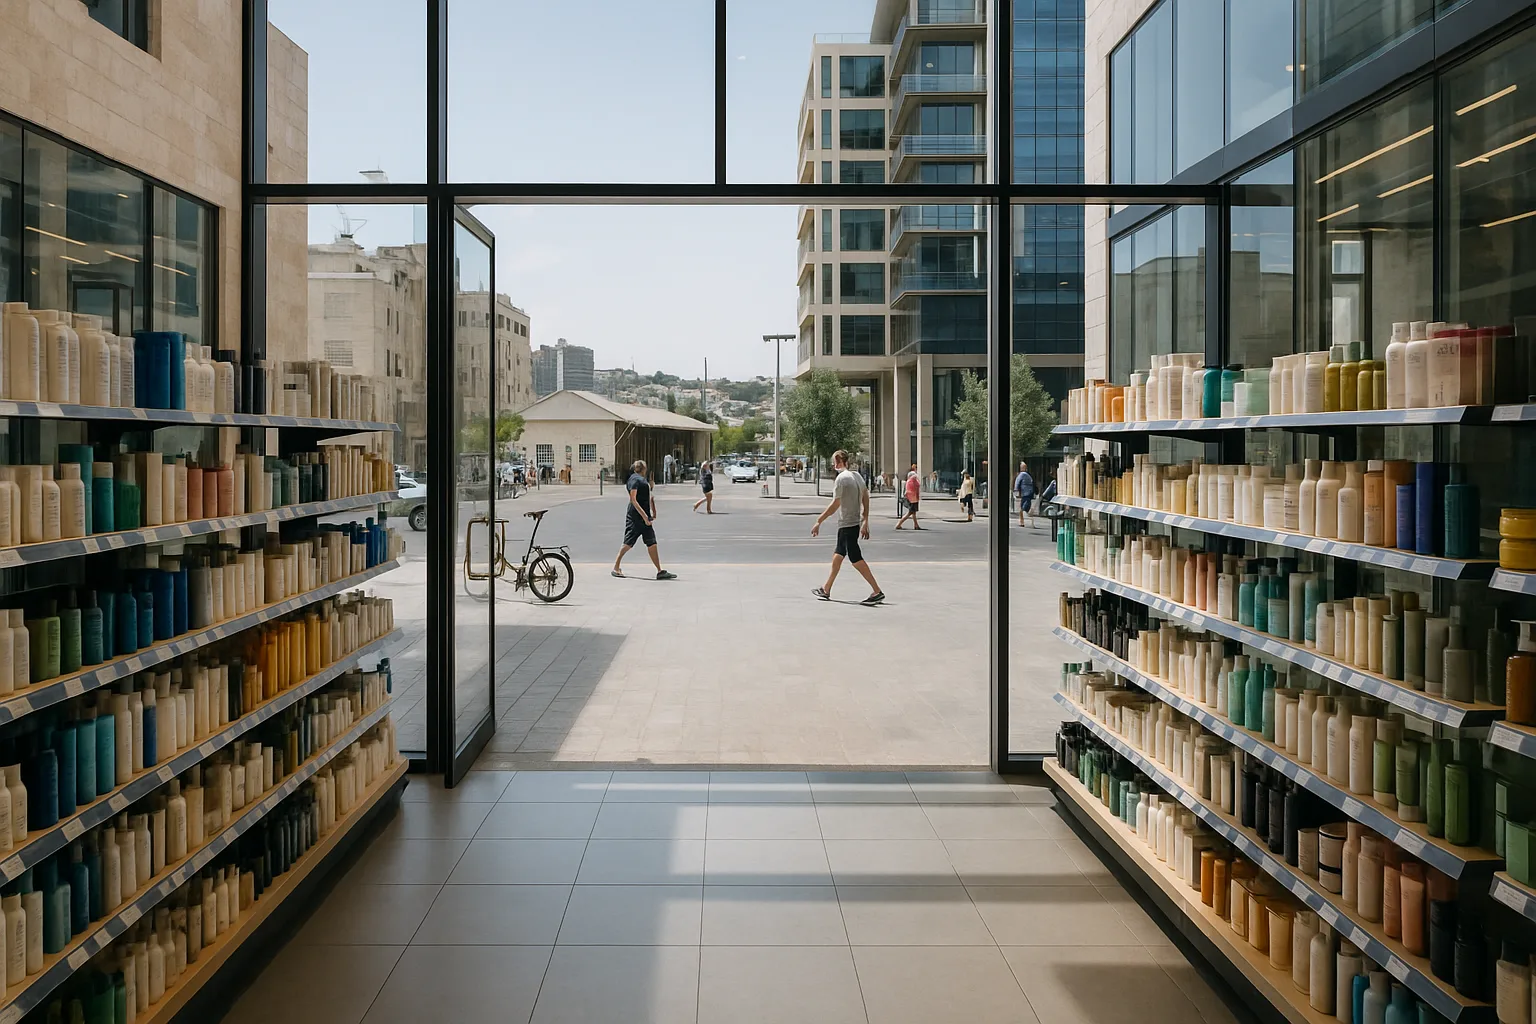
רשת הטיפוח והקוסמטיקה ספורה קולקשן החלה היום לפעול בישראל. על פי הדיווח ב-ynet, נפתחו שתי חנויות ייעודיות של המותג בקניון עזריאלי בתל אביב ובקניון איילון ברמת גן ובמקביל חמש נקודות מכירה נוספות בתוך חנויות של היבואן גלאם 42. הפתיחה לא לוותה בתורי ענק, אך על פי הדיווח נרשמה תנועה ערה במקום, ולקוחה שהגיעה לפתיחה ברמת גן אמרה: "עפנו על זה שפתחו בארץ סופסוף חנות של הרשת". הדיווח מציין גם שחלק מהמוצרים של הרשת עדיין לא הגיעו לישראל, ומשווה את רמת המחירים המקומית לזו שבחו"ל.
ההקשר: קניוני הליבה כשער כניסה
בחירת שני המוקדים הראשונים - עזריאלי תל אביב וקניון איילון - אינה מקרית. שני הנכסים נמצאים במרכז גוש דן, נשענים על שילוב של תנועת עובדים, קהל שכונתי ותנועה מטרופולינית, ומהווים כבר שנים את נקודת הפתיחה המועדפת של מותגי אופנה וטיפוח בינלאומיים בישראל. מותג שמבקש לבדוק ביקוש מקומי לפני התרחבות רחבה מעדיף לפתוח במקום שבו החשיפה מובטחת, גם במחיר שכירות גבוה יותר לכל מטר.
הצד השני של הכניסה מעניין לא פחות: חמש נקודות מכירה בתוך חנויות של היבואן. זהו מודל שמאפשר נוכחות גיאוגרפית רחבה בלי להתחייב על חוזי שכירות ארוכים בכל נכס בנפרד, ומעביר חלק מהסיכון התפעולי לשותף המקומי. מבחינת בעלי נכסים, המשמעות היא שכניסת מותג בינלאומי אינה מתורגמת אוטומטית לביקוש לשטחים חדשים.
מה זה אומר לבעלי נכסים ומשקיעים
עבור מרכזי מסחר ובעלי שטחים, מותג טיפוח בינלאומי הוא נכס מסוג מסוים: הוא מייצר תנועה גבוהה לשטח קטן יחסית, וממוקם בדרך כלל בקומות הראשיות שבהן דמי השכירות למטר הם הגבוהים ביותר. קטגוריית הקוסמטיקה נהנית ממחיר כניסה נמוך לצרכן ומקצב רכישות חוזר, ולכן היא נחשבת לעוגן משני יעיל בקניונים - בעיקר בתקופות שבהן קטגוריות אופנה מתקשות.
מנגד, נכון להעריך את האירוע בפרופורציה. שתי חנויות ייעודיות אינן פריסה, והעדר תורי ענק בפתיחה, כפי שדווח ב-ynet, עשוי להצביע על שוק שהתבגר ביחס לכניסות מותגים חדשים. הפער בין המבחר בישראל למבחר בחו"ל, ושאלת המחירים, הם שני הגורמים שיקבעו אם החנויות ייצרו מכירות חוזרות או ביקור חד-פעמי.
מה לעקוב אחריו
- האם ייפתחו חנויות ייעודיות נוספות מעבר לשתי הראשונות, ובאילו קניונים סימן מרכזי להערכת ההצלחה של הפיילוט.
- האם המודל המשולב עם היבואן יורחב לנקודות נוספות, או שיוחלף בחנויות עצמאיות.
- האם המבחר בישראל יתרחב, ואם פערי המחירים מול חו"ל יצטמצמו שני משתנים שמשפיעים ישירות על מכירות למטר ועל היכולת של המותג להצדיק שכירות בקומות מרכזיות.
- התגובה של רשתות הטיפוח המקומיות והבינלאומיות הפועלות כבר בישראל, בעיקר בקניונים שבהם ייפתחו סניפים סמוכים.
מבחינת מי שמחזיק או שוקל נכס מסחרי בגוש דן, השורה התחתונה מדודה: הכניסה מחזקת את מעמדם של קניוני הליבה כשער הכניסה לשוק הישראלי, אך אינה מהווה עדיין אינדיקציה לביקוש רחב לשטחי מסחר מחוץ למוקדים המרכזיים.