המשחק של כיסאות מוזיקליים: המגדלים החדשים שואבים את שוכרי העוגן, הוותיקים נשארים עם 30 קומות ריקות
מעברן של ענקיות ההייטק ומשרדי עורכי הדין למגדלים החדשים בתל אביב מרוקן עשרות קומות בבניינים מדור קודם. יצאנו לבדוק כמה עולה למחזיקי הנכסים חודש ללא שוכר, ואילו נתוני חוב ומינוף יכריעו מי ישרוד את גל הנטישות.
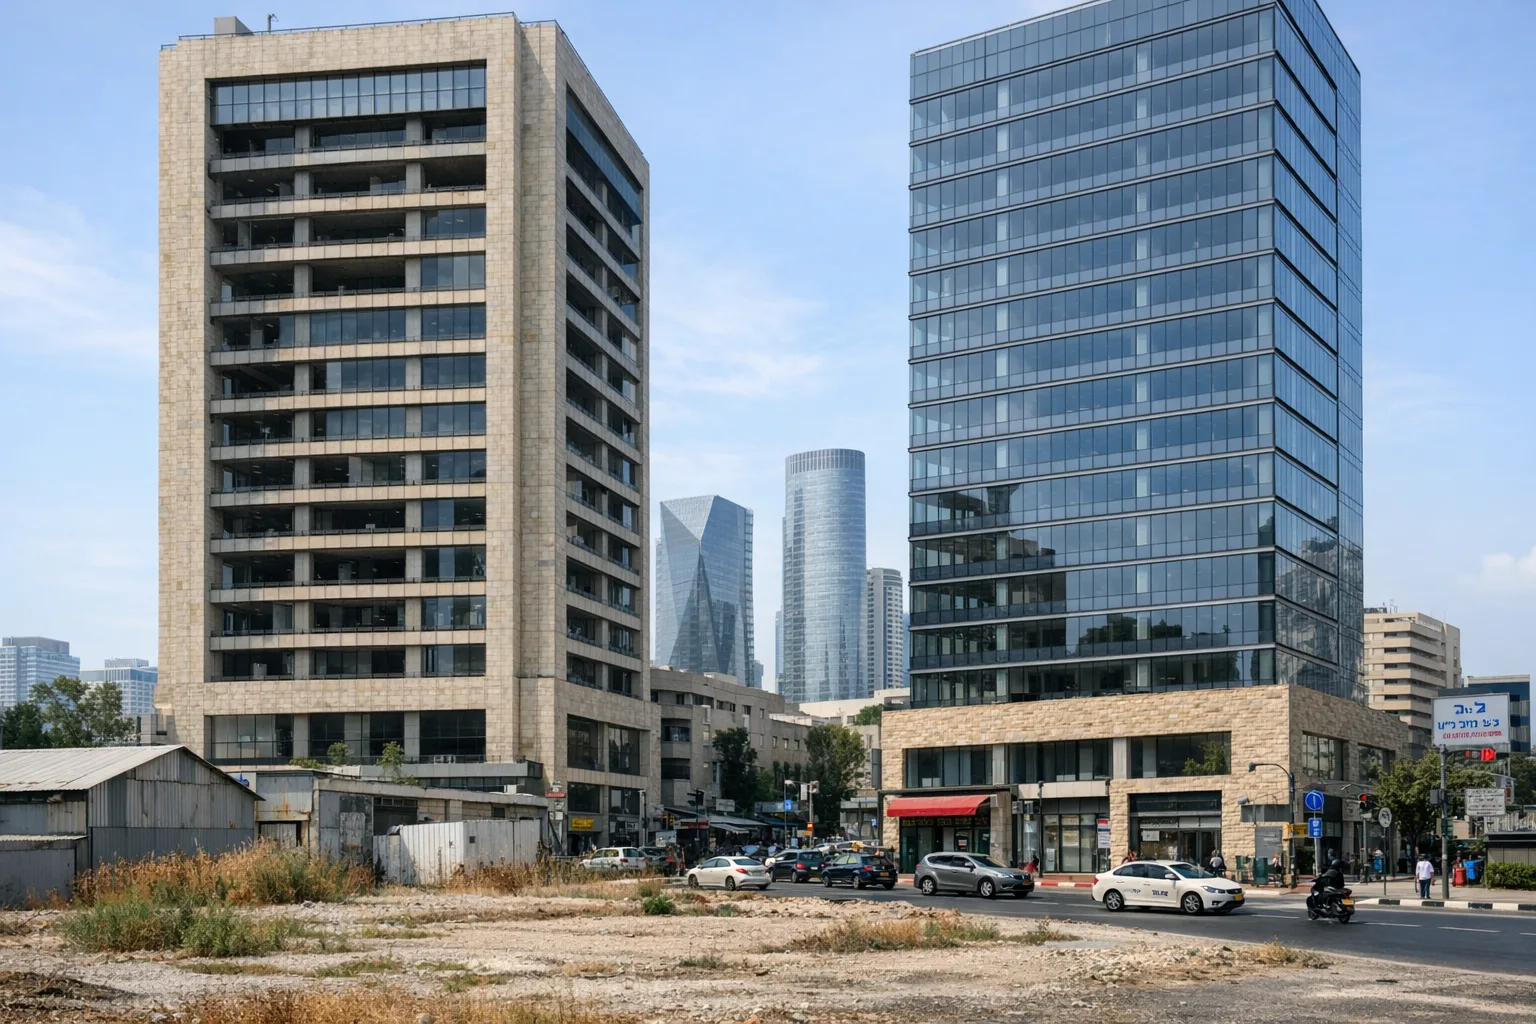
על הנייר, שוק הנדל"ן המסחרי בתל אביב חוגג: מגדלי ענק חדשים ונוצצים כמו TOHA2 ו-BEYOND מתמלאים בקצב מסחרר בשמות הגדולים ביותר של תעשיית ההייטק ושל עולם עריכת הדין. אולם בפועל, המשוואה הכלכלית בשטח היא משחק סכום אפס אכזרי: כל חוזה עתק שחתום במגדל החדש, הוא גם הודעת עזיבה כואבת שנוחתת על שולחנו של בעל בניין ותיק יותר. לפי הדיווח האחרון ב"גלובס", הגל הנוכחי מותיר מאות אלפי מטרים רבועים ריקים במגדלי הדור הקודם, ובחלק מהמקרים מדובר על הצטברות של כ-30 קומות שהתרוקנו לחלוטין ופשוט אין מי שיחליף את הדיירים שעזבו. זה אינו סיפור של ביקוש שנעלם כליל, אלא סיפור של ביקוש שעבר דירה, ולקח איתו את הנכס היקר ביותר שיש לבעל מגדל: שוכרי עוגן עם חוזים ארוכי טווח, שטחי ענק מושכרים ויכולת תשלום חסינה מזעזועים.
כמה עולה קומה שעומדת ריקה
הדיווח לא מפרט גודל קומה, שמות בניינים או שיעורי תפוסה, אז אי אפשר לחשב את ההפסד המדויק. אפשר כן לבנות סדר גודל.
לפי מאגר מניבים, החציון בקרב 523 משרדים להשכרה עומד על 60 ₪ למ״ר לחודש. קומה היפותטית של 1,000 מ״ר, בתעריף החציוני, מכניסה 60,000 ₪ בחודש, כלומר כ-720,000 ₪ בשנה. שלושים קומות כאלה הן כ-21.6 מיליון ₪ בשנה של שכירות שלא נגבית.
וזה עוד החישוב האופטימי. החציון הארצי לא משקף מגדל תל אביבי, והוא לא כולל ארנונה ודמי ניהול שהבעלים סופג על שטח ריק. הוא גם לא כולל את ההנחות ותקופות החסד שיידרשו כדי למשוך שוכר חדש לבניין שמתחרה מול מגדל חדש ממול.
מה חסר כדי לדעת מי באמת בבעיה
ההבדל בין בעלים שישרוד את הגל לבין בעלים שייפגע ממנו קשור בנתונים שלא פורסמו:
- שיעור התפוסה בכל בניין: 30 קומות ריקות במגדל אחד הן משבר. כשהן מפוזרות על כמה בניינים, הן כאב ראש.
- רמת המינוף: בעלים עם חוב בנקאי גבוה מול הכנסה שנחתכה עלולים להיות מוכרים בעל כורחם.
- מועדי סיום החוזים: האם העזיבות כבר קרו, או שהן עוד בדרך?
- פער דמי השכירות מול המגדלים החדשים: בלי המספר הזה אי אפשר לדעת כמה הוותיקים יצטרכו להוריד מחיר.
בלי הנתונים האלה, כל הערכת שווי למגדל ותיק שמתרוקן היא לכל היותר ניחוש מושכל.
מה מראה המאגר?
החציון בקרב 402 משרדים למכירה במאגר הוא 12,300 ₪ למ״ר, בשטח חציוני של 344 מ״ר. אם מצליבים אותו עם חציון השכירות (720 ₪ למ״ר בשנה), מתקבלת תשואה ברוטו של כ-5.9%. זו הצלבה גסה בין שני מדגמים שונים, אבל היא מראה את הנקודה החשובה: התשואה הזאת נכונה רק לנכס מושכר. בנכס ריק התשואה בפועל היא אפס, והמחיר למ״ר שהקונה יהיה מוכן לשלם יגלם את הסיכון הזה.
המשרד במגדלי הצעירים בדרך מנחם בגין, בתל אביב, מוצע ב-1.25 מיליון ₪ ל-54 מ״ר. זה כ-23,150 ₪ למ״ר, כמעט פי שניים מהחציון הארצי. השאלה היא כמה זמן הפרמיה התל אביבית תחזיק כשהבניינים הוותיקים בעיר מציעים פתאום שטחים פנויים בכמויות.
מנגד, בבני ברק מוצעות שתי קומות משרדים בשטח של 3,100 מ״ר ב-37.2 מיליון ₪. זה כ-12,000 ₪ למ״ר, מעט מתחת לחציון. זה בדיוק סדר הגודל של השטחים שהשוכרים הגדולים מפנים, וכאן יש שוכר אחד שיכול למלא אותו או להשאיר אותו ריק.
נכסים מהמאגר:
- משרד למכירה במגדלי הצעירים, דרך מנחם בגין, תל אביב: 54 מ״ר, 1,250,000 ₪
- שתי קומות משרדים ליד הרכבת הקלה, בני ברק: 3,100 מ״ר, 37,200,000 ₪
- משרד ברחוב אליהו איתן, ראשון לציון: 290 מ״ר, 4,205,000 ₪
בשורה התחתונה:
המגדלים החדשים לא יצרו ביקוש חדש. הם בעיקר העבירו אותו מבניין לבניין. מי שמחזיק משרדים מהדור הקודם צריך לשאול עכשיו שאלה אחת: אם השוכר הגדול שלי יעזוב מחר, מי ייכנס במקומו ובאיזה מחיר? מי שאין לו תשובה טובה, כדאי שיתחיל לחפש אותה לפני שהשוכר שלו מתחיל לחפש קומה במגדל החדש.