עסקת ארי נדל"ן חושפת: איך מתמחרים היום מרכזים מסחריים שכונתיים – ואיזה מידע חסר לכם?
5,500 מ"ר מסחר ברובע ט"ז: מה אפשר ללמוד על התמחור למ"ר כשנתוני השכירות והתפוסה לא פורסמו
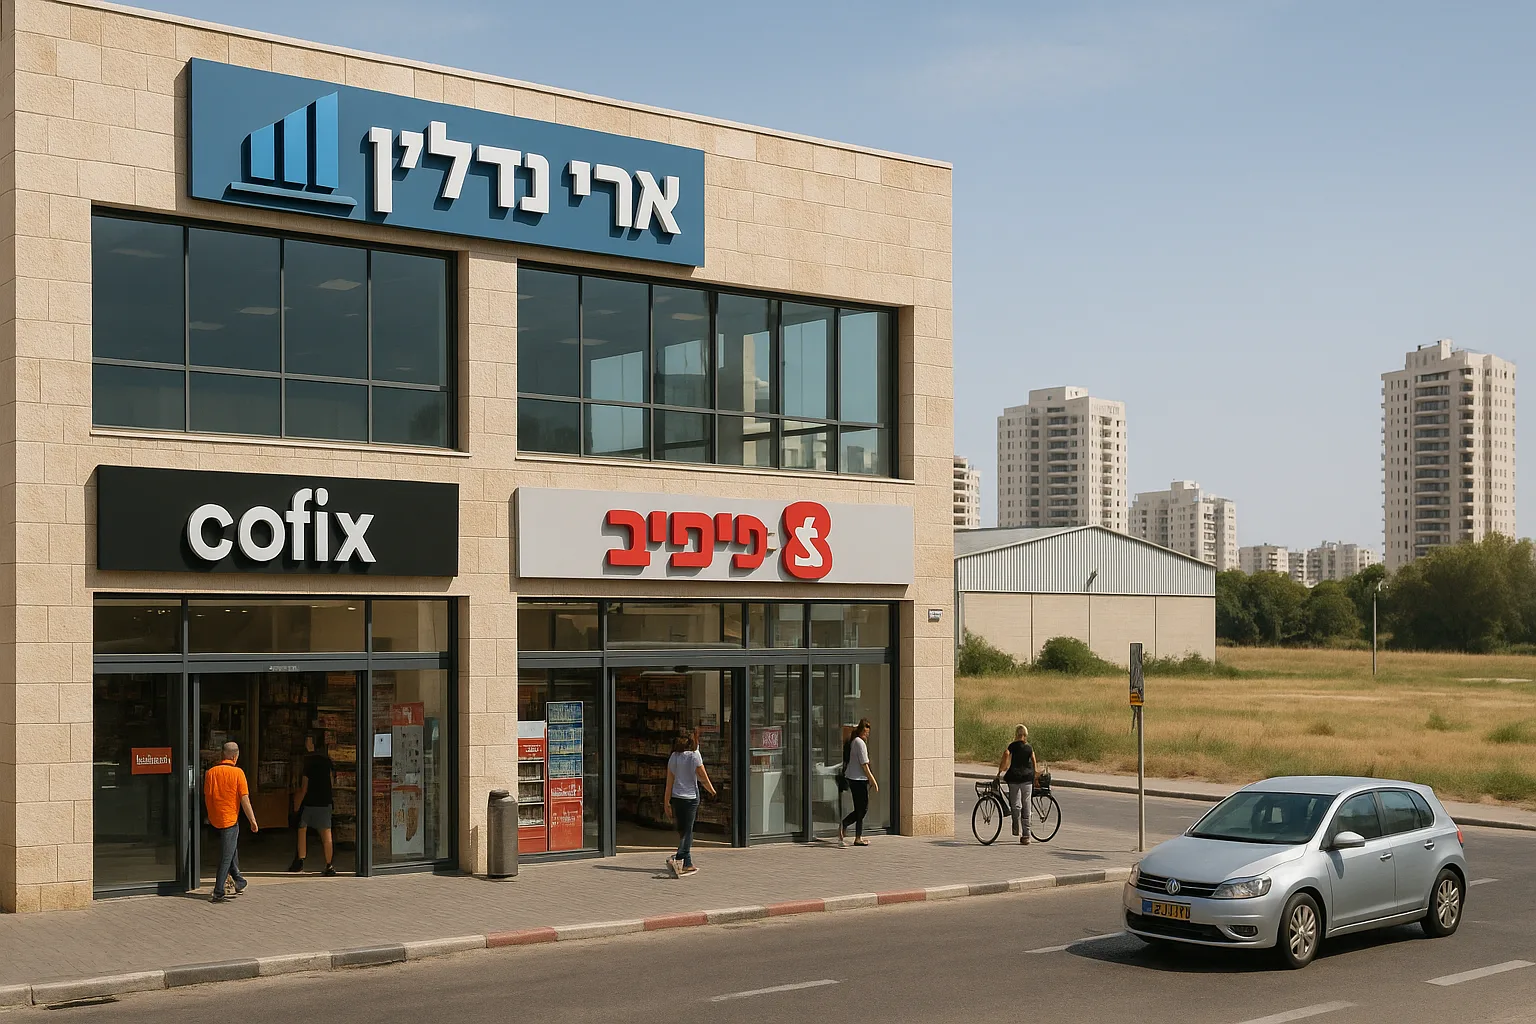
"הודעות בורסאיות נוטות להסתיר יותר משאכן הן חושפות, והדיווח האחרון של ארי נדל"ן (בשטילת צחי אבו) הוא דוגמה קלאסית לכך. החברה דיווחה על כניסה לשותפות של 65% בחברת 'טנא', המחזיקה במרכז המסחרי To Do ברובע ט"ז באשדוד, במהלך שמוערך בכ-38 מיליון שקל – 19 מיליון עבור המניות, ועוד כ-19.4 מיליון שיוזרמו לפירעון הלוואות בעלים. על הנייר, עבור מי שמחזיק או שוקל לרכוש מרכזים מסחריים שכונתיים, זו נראית כמו הזדמנות נדירה להיחשף למחיר אמיתי של נכס מסחר חדש בפריפריה של גוש דן. אך בפועל, השאלה המעשית היא מה המספרים האלה באמת מלמדים על התמחור, וכמה חלקים בפאזל עדיין חסרים."
הפרדה בין מחיר המניות למחיר הנכס
חשוב להבחין בין שני רכיבים:
1 - 19 מיליון השקלים משולמים עבור זכויות בחברה, לא עבור הנכס עצמו.
2 - הזרמת 19.4 מיליון השקלים לפירעון הלוואות בעלים אינה תשלום למוכר אלא הקטנת חוב בתוך החברה. ברכישת מניות, מחיר ההון העצמי מושפע ישירות מגובה החוב הבנקאי הרובץ על הנכס — נתון שלא פורסם.
אם מניחים ש-19 מיליון שקל משקפים 65% מההון העצמי, יוצא ששווי ההון העצמי המלא של טנא עומד על כ-29 מיליון שקל. על 5,500 מ"ר זה כ-5,300 שקל למ"ר של הון עצמי בלבד. גם אם מוסיפים את מלוא הזרמת הבעלים ומגלמים את העסקה כולה ל-100%, מדובר בסדר גודל של כ-10,000 עד 11,000 שקל למ"ר.
לשם השוואה, במדגם 201 הנכסים האחרונים בחתך מסחר למכירה בכל הארץ במאגר מניבים, החציון למ"ר עומד על 18,000 שקל והמחיר החציוני לנכס על 15.27 מיליון שקל.
הפער הזה אינו מעיד בהכרח על רכישה זולה. שטח של נכס מסחרי אחד בגודל 5,500 מ"ר גדול פי שישה מהשטח החציוני במדגם (935 מ"ר), וככל שהשטח גדל כך המחיר למ"ר נוטה לרדת. בנוסף, חוב בנקאי שאינו ידוע עשוי להעלות משמעותית את שווי הנכס האפקטיבי מעבר למה שמשתקף בתשלום על המניות.
מרכז שכונתי, לא קניון
5,500 מ"ר הם סדר גודל של מרכז מסחרי שכונתי, לא של קניון אזורי. נכסים בפרופיל הזה מתבססים בדרך כלל על מסחר יומיומי ועל אוכלוסיית השכונה הסמוכה, ולכן לוח הזמנים של אכלוס השכונה הוא משתנה מרכזי בהערכת ההכנסות. ברובע חדש, קצב האכלוס קובע מתי המרכז מגיע לפדיון מייצב.
מבחינת שוכרים פוטנציאליים, החציון בחתך מסחר להשכרה במאגר עומד על 85 שקל למ"ר ושטח חציוני של 240 מ"ר ליחידה. במרכז בגודל זה מדובר פוטנציאלית בעשרות יחידות או בשילוב של עוגן גדול עם חנויות קטנות — תמהיל שמשפיע ישירות על יציבות התזרים.
הנתונים שחסרים כדי לחשב תשואה
בלי המידע הבא אי אפשר לגזור תשואה מהעסקה:
1 - שיעור התפוסה הנוכחי ומספר החוזים החתומים.
2 - דמי השכירות הממוצעים למ"ר במרכז.
3 - גובה החוב הבנקאי שרובץ על הנכס ותנאי המימון.
4 - זהות שוכר העוגן, אם קיים, ומשך החוזה.
גם מנגנוני ההמשך בין הצדדים — אופציות, זכויות סירוב או הסדרי ניהול מול בעל 35% מהמניות — לא פורסמו, והם משפיעים על מידת השליטה בפועל בנכס.
נכסים מהמאגר
לצורך השוואה בין מרכזי מסחר מניבים: מתחם מסחר במחוז המרכז בשטח 1,840 מ"ר ב-18.4 מיליון שקל (כ-10,000 שקל למ"ר), נכס מסחרי מניב בתל אביב בשטח 245 מ"ר ב-15 מיליון שקל, וחנויות למכירה בשכונת הפארק בבאר שבע, 200 מ"ר ב-5.4 מיליון שקל.
מה שהעסקה כן מספקת הוא עוגן תמחור: שחקן מוסדי-פרטי מוכן לשלם סכום דו-ספרתי נמוך של מיליוני שקלים עבור שליטה במרכז שכונתי חדש בפריפריה של אשדוד. מה שהיא לא מספקת הוא תשואה. בעלי נכסים דומים שמנסים לגזור מכאן מחיר לנכס שלהם צריכים לזכור שמדובר ברכישת מניות בחברה ממונפת, ולא בעסקת נכס נקייה — ובלי נתוני החוב והתפוסה, ההשוואה חלקית.