עזריאלי: דמי השכירות נטו 651 מיליון שקל, ה-NOI במרכזי הנתונים נשחק
הפדיונות בקניונים עלו לפי הדיווח בגלובס, אך תחום ה-Data Centers ירד ל-103 מיליון שקל מ-115 מיליון ברבעון המקביל
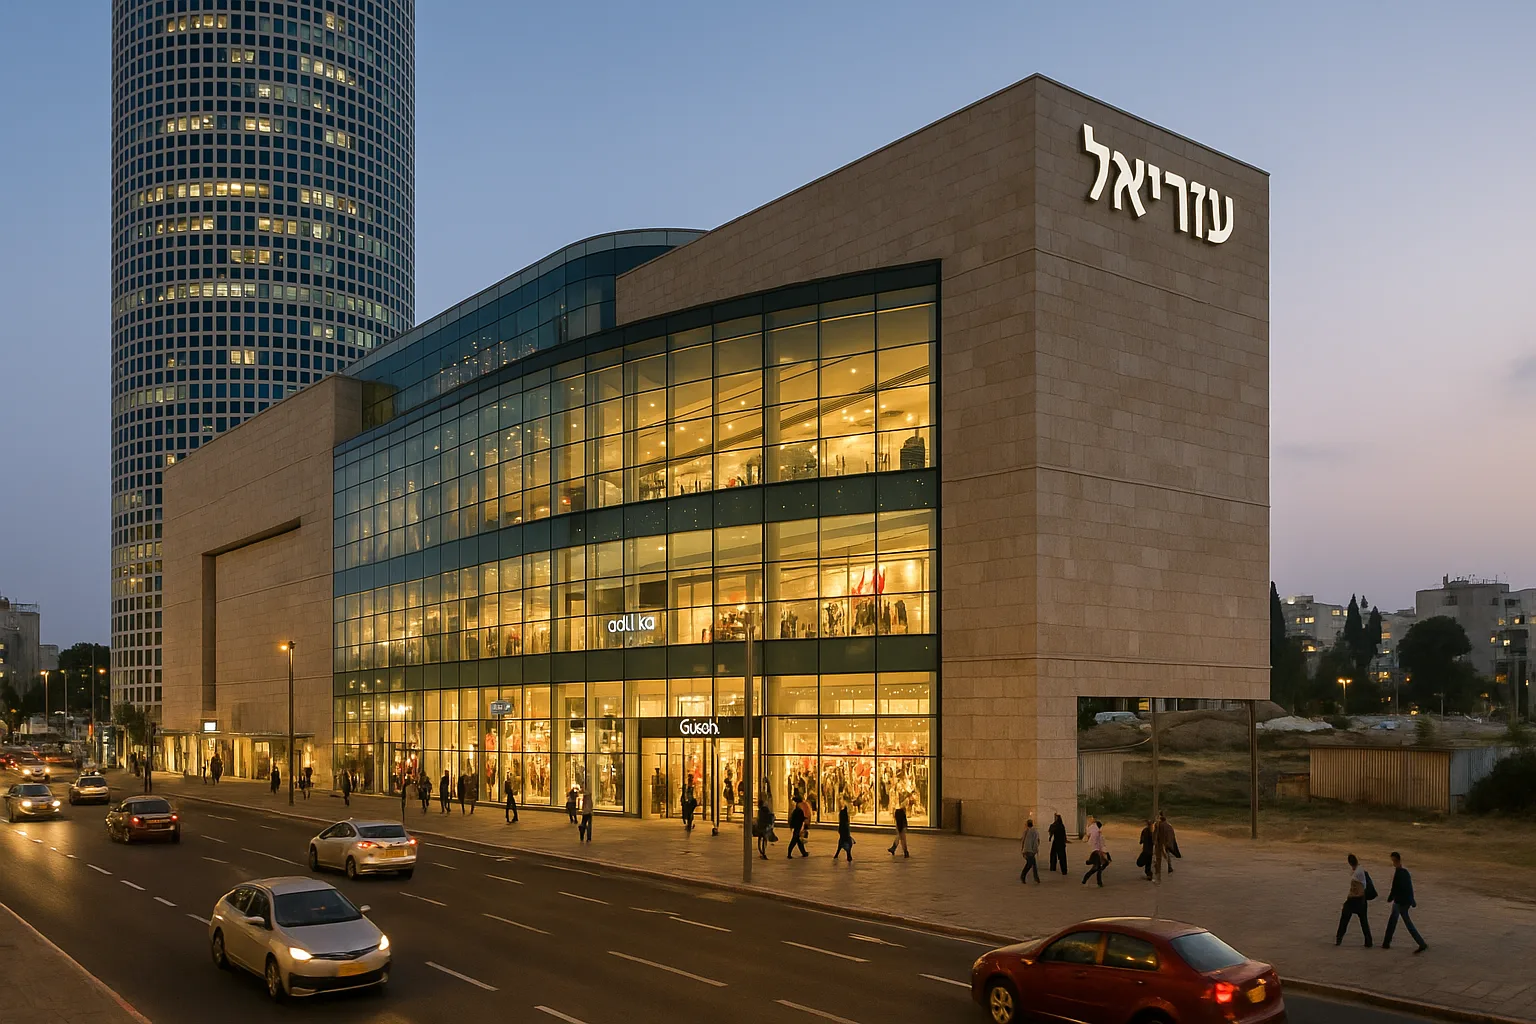
קבוצת עזריאלי פרסמה את תוצאות הרבעון השני של 2026. על פי הדיווח בגלובס, דמי השכירות נטו של הקבוצה עלו עלייה קלה והסתכמו בכ-651 מיליון שקל, לעומת כ-648 מיליון שקל ברבעון המקביל אשתקד. במקביל, בתחום מרכזי הנתונים (Data Centers) נרשמה ירידה ב-NOI ל-103 מיליון שקל, לעומת 115 מיליון שקל ברבעון המקביל. הפדיונות בקניוני הקבוצה עלו, אך הרווח הנקי נשחק.
ההקשר: ליבה מסחרית יציבה מול זרוע צמיחה תנודתית
התמונה שעולה מהנתונים היא של שני מנועים הפועלים בכיוונים שונים. הליבה - נכסי המסחר והמשרדים המניבים מציגה יציבות: שינוי של כשלושה מיליון שקל בדמי השכירות נטו בין רבעון לרבעון מקביל הוא כמעט קו ישר במונחי תיק בסדר הגודל הזה. עבור מי שבוחן את שוק המסחר הישראלי דרך המחזיק הגדול בו, זו אינדיקציה לכך שבסיס ההכנסות משכירות בקניונים אינו נסחף לא למעלה ולא למטה, גם כשהפדיונות בחנויות עצמן מציגים עלייה.
הפער הזה בין עלייה בפדיונות לבין עלייה מינורית בדמי השכירות נטו - הוא נקודה שראוי להתעכב עליה. במודל השכירות המסחרי הישראלי, חלק מדמי השכירות בקניונים נגזר מפדיון, ולכן עלייה בפדיונות אמורה לזלוג בהדרגה להכנסות הנכס. כשהיא לא מתורגמת לקפיצה מקבילה בשכירות נטו, זה מלמד שרוב החוזים עדיין נשענים על שכירות בסיס, ושהתרגום של שיפור בביצועי השוכרים להכנסת הבעלים אורך זמן ומתרחש בעיקר בחידושי חוזים.
המשמעות למשקיעים ולבעלי נכסים
עבור בעלי נכס מסחרי - חנות בקניון, שטח מסחרי ברחוב או נכס מניב קטן - נתוני עזריאלי מספקים אמת מידה שימושית לשתי שאלות. הראשונה היא האם צריכת הקהל בקניונים מתרחבת: לפי הדיווח, הפדיונות עלו, וזה מחזק את יכולת המשא ומתן של בעל הנכס במועד חידוש חוזה. השנייה היא האם עליית פדיונות מתורגמת מיד לתשואה: לפי הנתונים, לא בהכרח, ומי שבונה תמחור נכס על סמך שיפור במסחר צריך להביא בחשבון קצב זליגה איטי.
הירידה ב-NOI של מרכזי הנתונים היא התזכורת החשובה מהדוח. תחום ה-Data Centers נתפס בשנים האחרונות כאפיק הצמיחה של נדל"ן מניב, אך הנתונים שדווחו מראים שגם הוא אינו חסין לתנודות רבעוניות. מבחינת מבנה תיק, המשמעות היא שהזרוע היציבה בדוח הרבעון הזה היא דווקא זו המסחרית והמשרדית הקלאסית, ולא הזרוע הטכנולוגית.
מה לעקוב אחריו הלאה
- האם העלייה בפדיונות בקניונים תתורגם בשלוש-ארבע רבעונים הבאים לעלייה מובהקת בדמי השכירות נטו, או שהפער יישאר.
- האם הירידה ב-NOI של מרכזי הנתונים היא חד-רבעונית או תחילת מגמה - נתון שרלוונטי לתמחור כלל התחום בשוק המקומי.
- הרכיבים שגרמו לשחיקה ברווח הנקי, כפי שהם יפורטו בדוחות הבאים, והאם השחיקה נובעת מגורמים חשבונאיים או תפעוליים.
- התנהגות שוכרי הקניונים במועדי חידוש חוזה - האינדיקטור הישיר ביותר עבור בעל נכס מסחרי בודד.
שורה תחתונה למי שמחזיק או שוקל נכס מסחרי: הדוח מצייר תמונה של שוק מסחר פעיל אך לא מתפרץ, שבו ההכנסה לבעל הנכס עולה בקצב איטי מזה של מחזור המכירות של השוכר. מי שמתמחר נכס לפי ציפייה לזינוק בשכירות מוטב שיבחן מחדש את ההנחות.