שופרסל: ירידה של 8.5% בחנויות הזהות — מה זה אומר לבעלי מרכזי מסחר
הרווח הנקי צנח בלמעלה מ-30% ברבעון, והמניה ירדה בחדות. עבור משכירי שטחי מסחר, נתון המכירות בחנויות זהות הוא המדד שדורש בדיקה
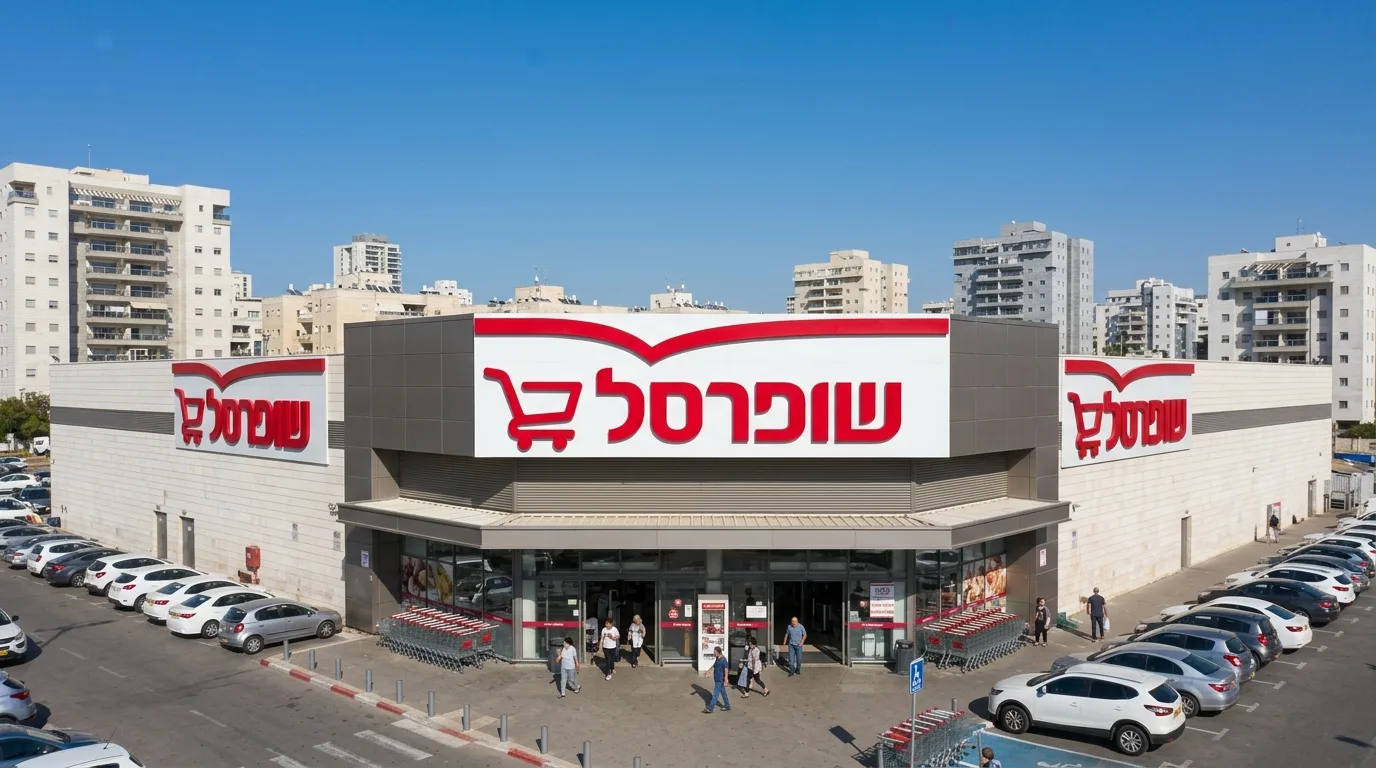
שופרסל פרסמה דוחות רבעון שני חלשים: לפי הדיווח בגלובס, החברה רשמה שחיקה במרבית הפרמטרים המרכזיים, ובהם ירידה בהכנסות וצניחה של יותר מ-30% ברווח הנקי. הנתון הבולט מבחינת שוק הנדל"ן המסחרי הוא דווקא אחר: ירידה של 8.5% במכירות בחנויות זהות ברבעון. מניית החברה ירדה בחדות בעקבות הפרסום.
עבור בעלי נכסים, שופרסל אינה רק חברה ציבורית שדיווחה על רבעון חלש. היא אחת השוכרות המרכזיות בשוק המסחר בישראל, ורשת מזון היא לרוב העוגן שמייצר את תנועת הקונים במרכז מסחרי שכונתי או עירוני. לכן השאלה העסקית כאן אינה מה קרה למניה, אלא מה נתון של מינוס 8.5% בחנויות זהות עשוי לומר על איתנות השוכר ועל מודל דמי השכירות בנכסים שבהם הרשת פועלת.
למה מדד החנויות הזהות חשוב למשכיר ולא רק לאנליסט
מכירות בחנויות זהות מודדות את הביצועים של סניפים שפעלו בשתי תקופות ההשוואה, בנטרול פתיחות וסגירות. זהו המדד שמנטרל צמיחה שמקורה בהרחבת הרשת ומראה מה קורה בפועל בתוך אותם ארבעה קירות. עבור בעל נכס, זהו אינדיקטור ישיר לפדיון למ"ר בשטח שהוא משכיר.
לכך יש שתי השלכות אפשריות. הראשונה נוגעת לחוזי שכירות הכוללים רכיב של אחוז מהפדיון: כאשר המכירות בסניף יורדות, רכיב זה נשחק, גם אם דמי השכירות המינימליים נותרים בעינם. השנייה נוגעת ליחסי הכוחות במשא ומתן על חידוש חוזה. שוכר שמציג שחיקה בפדיון מגיע לשולחן עם טיעון לשיפור תנאים, במיוחד בסניפים שביצועיהם נמוכים מהממוצע ברשת.
חשוב לסייג: ירידה במכירות בחנויות זהות אינה מעידה בהכרח על ירידה בביקוש לשטחי מסחר באזור מסוים. היא עשויה לנבוע ממגוון גורמים ברמת הרשת, ובכללם תמהיל מוצרים, מדיניות מחירים, תחרות מצד רשתות אחרות והשוואה לתקופה מקבילה חריגה. נתון רבעוני אחד אינו מגמה, ובוודאי אינו מעיד על כלל ענף המזון.
מה לא פורסם — ובלעדיו קשה להסיק מסקנות
המידע שנבדק אינו כולל את הפרטים שדווקא הם המשמעותיים ביותר עבור בעלי נכסים ומתווכי מסחר. לא פורסמה פילוח של הירידה לפי פורמט סניפים או לפי אזור גיאוגרפי, ולא צוין אם החברה מתכננת שינויים במצבת הסניפים. גם החלוקה בין מכירות בחנויות הפיזיות לבין הפעילות המקוונת, שיש לה השפעה ישירה על הצורך בשטחי מכירה לעומת שטחי לוגיסטיקה, אינה עולה מהמידע שנבדק.
ההבחנה הזו מהותית. ירידה שמקורה במעבר קונים לערוץ המקוון מצביעה על שאלה מבנית לגבי הצורך בשטח מסחרי, ובמקביל על ביקוש אפשרי לשטחי אחסון והפצה. ירידה שמקורה בתחרות מקומית או בשינוי במחירים היא סיפור אחר לגמרי, שאינו בהכרח נוגע לנכס עצמו.
מה כדאי לבדוק בנכס שבו פועלת רשת מזון
- מבנה דמי השכירות בחוזה: מהו הרכיב הקבוע ומהו החלק התלוי בפדיון.
- מועד סיום החוזה ואופציות ההארכה, ומי מחזיק בזכות המימוש.
- משקל הרשת בסך ההכנסות מהנכס, ומידת התלות של יתר השוכרים בתנועת הקונים שהיא מייצרת.
- קיומן של חלופות ריאליות לאותו שטח, אם וכאשר יידרש איתור שוכר עוגן אחר.
נכון לעכשיו, מה שידוע הוא שרשת המזון הגדולה דיווחה על רבעון של שחיקה, ושמדד מרכזי לפעילות בסניפים ירד באחוזים דו-ספרתיים כמעט. מה שאינו ידוע הוא אם מדובר בתנודה נקודתית או בתחילת שינוי בביצועי הסניפים. הדוחות הבאים, ובעיקר פילוח שיאפשר להבין היכן נרשמה הירידה, יקבעו אם יש כאן נתון שמצדיק בחינה מחדש של הנחות התמחור בנכסי מסחר עם עוגן מזון.